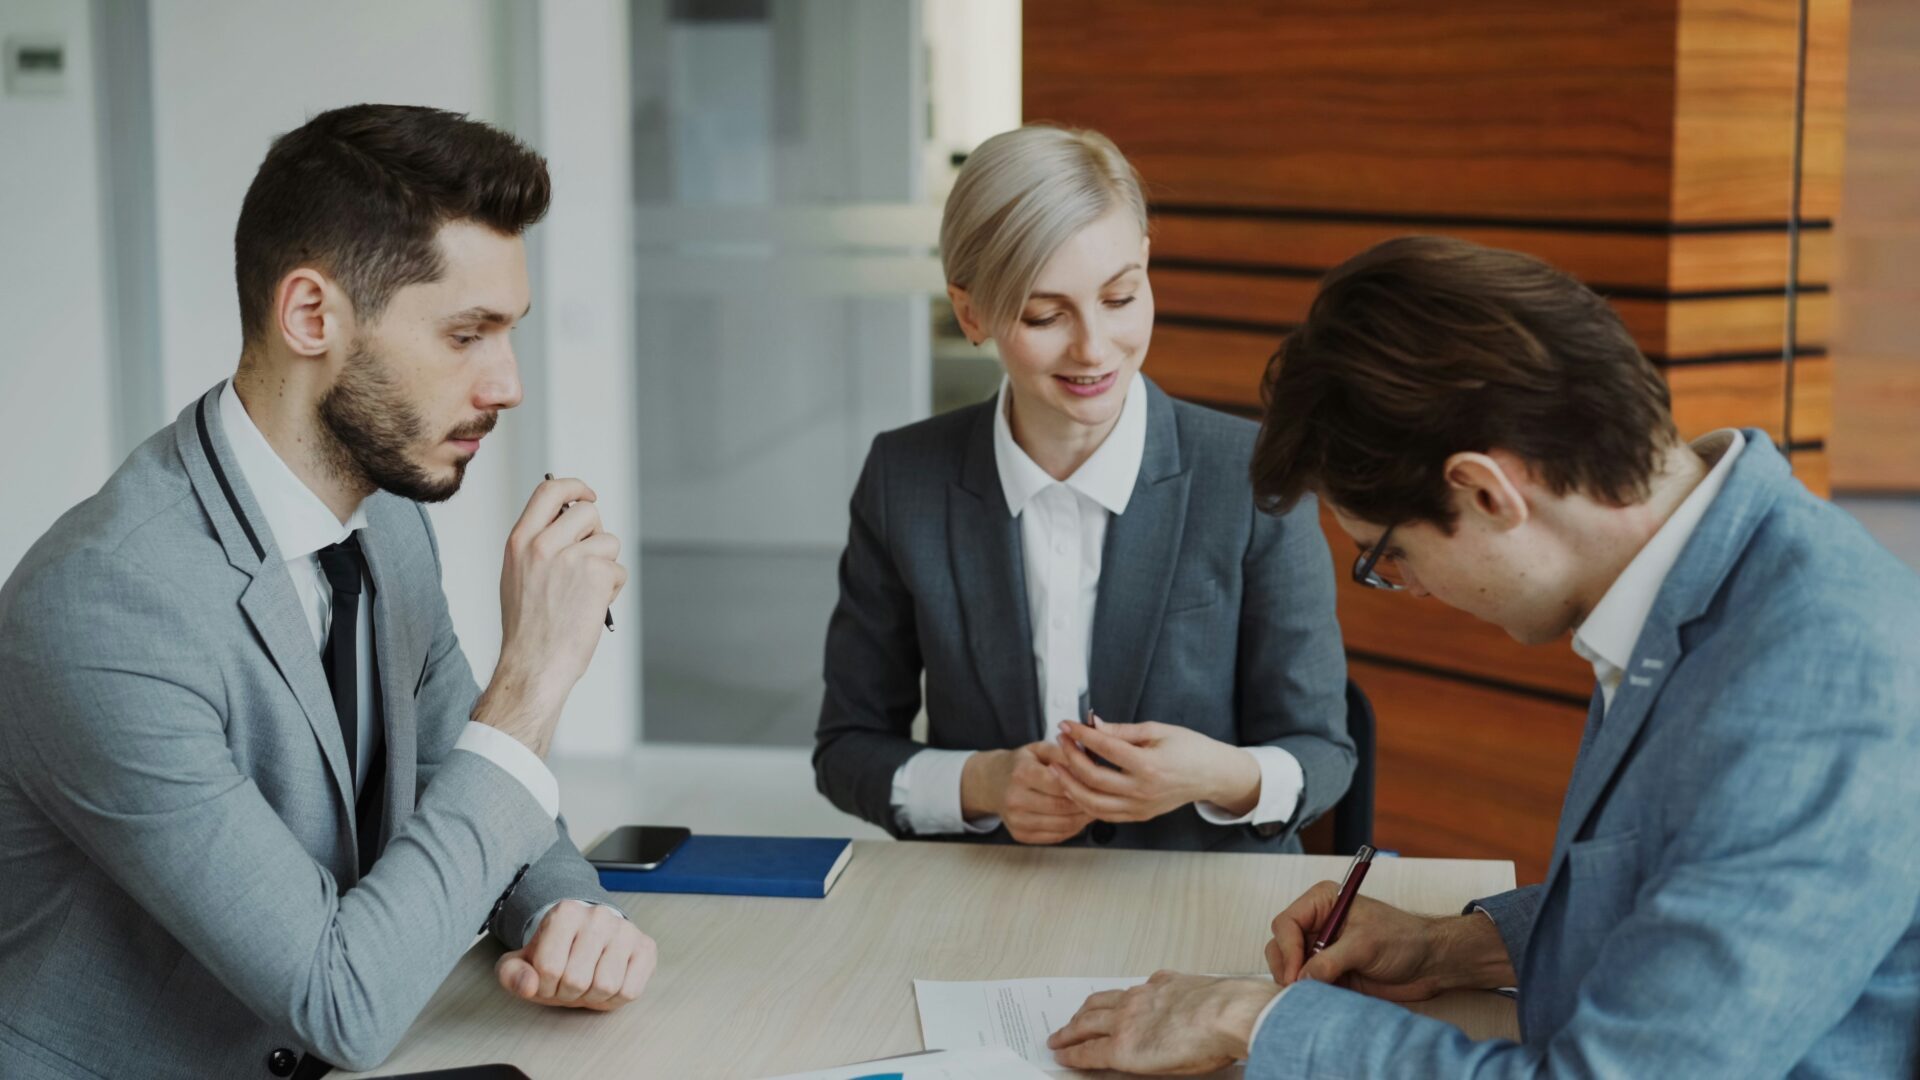
A Due Diligence jurídica em M&A deixou de ser uma etapa meramente documental para se tornar o verdadeiro eixo de governança das operações de fusões e aquisições. Em ambientes corporativos de alta complexidade regulatória, a assinatura de um contrato de compra não é um ato isolado de vontade, mas o ponto final de uma arquitetura de riscos acumulados, avaliados e, muitas vezes, mal interpretados.
O problema central não reside apenas na existência de riscos jurídicos ocultos, mas na forma como organizações processam informação sob pressão decisória, frequentemente distorcida por vieses cognitivos, excesso de confiança gerencial e assimetria informacional entre comprador e vendedor.
Nesse cenário, a Due Diligence jurídica em M&A funciona como filtro institucional entre o valor percebido e o valor real do ativo transacionado.
Definição jurídico-administrativa e fundamento teórico
A Due Diligence jurídica em M&A é o procedimento estruturado de investigação, validação e avaliação de riscos legais, contratuais, regulatórios, trabalhistas, concorrenciais e reputacionais de uma empresa-alvo, com finalidade de suportar decisão de aquisição, fusão ou investimento.
Do ponto de vista jurídico-dogmático, trata-se de instrumento de mitigação de responsabilidade e alocação racional de riscos contratuais. Do ponto de vista administrativo, é um mecanismo de governança informacional que reduz incerteza decisória em ambientes de alta complexidade.
Nietzsche já advertia que “não existem fatos, apenas interpretações”, o que, no campo das aquisições empresariais, se traduz na necessidade de transformar narrativas corporativas em evidências verificáveis. Kant, por sua vez, reforça a exigência de universalização racional da decisão: nenhum ato de aquisição deveria ser validado sem que suas premissas fossem testáveis sob condições de publicidade e coerência.
Metodologia e recorte analítico
A análise aqui adotada combina abordagem dogmática jurídica, economia comportamental aplicada à decisão e governança corporativa comparada, com recorte funcional voltado à prática empresarial.
O foco não é a teoria abstrata da Due Diligence jurídica em M&A, mas sua operacionalização em ambientes de negociação real, especialmente sob condições de:
Assimetria informacional entre partes
Pressão temporal em processos competitivos de aquisição
Interferência de vieses cognitivos em conselhos de administração
Ambientes regulatórios dinâmicos e multissetoriais
Critérios práticos, impactos e elegibilidade
A Due Diligence jurídica em M&A aplica-se prioritariamente a:
Empresas em processos de aquisição total ou parcial
Operações de fusão societária com integração operacional
Investimentos estratégicos com controle ou influência relevante
Reestruturações societárias com transferência de passivos
Impactos diretos:
Redução de passivos ocultos pós-closing
Reprecificação de ativos com base em contingências jurídicas
Ajustes contratuais via cláusulas de indenização e escrow
Reconfiguração de risco regulatório em setores altamente regulados
Condições operacionais relevantes:
Qualidade e integridade dos dados fornecidos pela target
Escopo da auditoria jurídica (full ou limited scope)
Grau de maturidade de compliance da empresa-alvo
Complexidade multijurisdicional da operação
Riscos, exceções e limites regulatórios
A Due Diligence jurídica em M&A não elimina riscos, apenas os redistribui contratualmente e cognitivamente.
Limites estruturais incluem:
Informações deliberadamente ocultadas ou maquiadas (fraude informacional)
Riscos sistêmicos não identificáveis por auditoria documental
Lacunas regulatórias entre jurisdições
Dependência de dados históricos incapazes de prever passivos futuros
Há também risco psicológico relevante: o “efeito de validação”, no qual equipes técnicas tendem a confirmar a tese de aquisição já desejada pela alta gestão, reduzindo a neutralidade da análise.
Como lembrava Montaigne, “o homem é mais sensível ao que deseja do que ao que é”.
Análise jurisprudencial e institucional aplicada
A jurisprudência brasileira, especialmente no âmbito do STJ, consolida entendimento de que a alocação de riscos contratuais em operações empresariais complexas deve respeitar a boa-fé objetiva e a função econômica do contrato.
No campo societário e concorrencial, o Cade tem reiteradamente reforçado a importância de transparência informacional em atos de concentração, especialmente quanto à apresentação de dados completos e verificáveis durante o processo de aprovação.
Na prática, isso significa que falhas na Due Diligence jurídica em M&A não são apenas problemas privados entre compradores e vendedores, mas podem gerar:
Responsabilidade civil pós-contratual
Revisão judicial de cláusulas de indenização
Interferência regulatória em operações já consumadas
Sanções concorrenciais em casos de omissão relevante
Análise comparada internacional
Nos Estados Unidos, a prática de M&A é fortemente influenciada pela doutrina do “buyer beware mitigated”, na qual a Due Diligence jurídica em M&A funciona como mecanismo central de limitação de responsabilidade do vendedor.
Na União Europeia, há maior ênfase regulatória na proteção de stakeholders e na transparência concorrencial, especialmente em operações transfronteiriças.
Em ambos os modelos, a tendência convergente é clara: a diligência jurídica deixa de ser acessória e passa a ser componente estrutural da validade econômica da operação.
Estudos de caso e aplicação prática em negócios
Em operações de aquisição no setor de tecnologia, é comum que passivos relacionados a propriedade intelectual não registrada ou contratos de software mal estruturados só sejam identificados em fases avançadas de integração.
Em setores regulados, como saúde e educação, passivos trabalhistas e regulatórios frequentemente alteram o valuation após o closing, exigindo cláusulas de ajuste de preço retroativo.
Em ambos os cenários, a ausência de Due Diligence jurídica em M&A robusta gera um fenômeno recorrente: o “efeito surpresa pós-aquisição”, no qual o comprador descobre que adquiriu não apenas ativos, mas também contingências estruturais.
Solução jurídico-estratégica e passo a passo operacional
Uma Due Diligence jurídica em M&A eficiente exige arquitetura operacional mínima:
Mapeamento integral de riscos jurídicos por área (societário, trabalhista, tributário, regulatório)
Validação documental cruzada com fontes externas independentes
Estratificação de riscos por probabilidade e impacto econômico
Integração com modelagem financeira do valuation
Redação de cláusulas contratuais de proteção (indemnity, escrow, MAC clauses)
A governança da decisão deve incluir dupla validação: jurídica e estratégica, evitando que análise técnica seja subordinada exclusivamente ao interesse econômico imediato.
Síntese dialética
A tese clássica da prática de M&A sustenta que a Due Diligence jurídica em M&A é um instrumento técnico de redução de risco contratual. A antítese contemporânea demonstra que, na prática, ela é frequentemente influenciada por vieses cognitivos e pressões estratégicas que distorcem sua neutralidade.
A síntese emerge da integração entre Direito e ciência comportamental: a Due Diligence não é apenas um procedimento jurídico, mas um sistema de racionalização institucional da decisão sob incerteza.
Como afirmou Descartes, “para investigar a verdade é preciso, uma vez na vida, duvidar de todas as coisas”. E, no contexto empresarial, essa dúvida estruturada é o verdadeiro núcleo da governança em M&A.
Northon Salomão de Oliveira sintetiza esse ponto de inflexão ao afirmar: “Toda aquisição que ignora o risco jurídico não compra uma empresa, compra uma narrativa com passivos ocultos.”
Conclusão
A Due Diligence jurídica em M&A é o elemento que separa decisão estratégica de aposta institucional. Sua função não é eliminar incerteza, mas torná-la inteligível, mensurável e contratualmente administrável.
Organizações que tratam esse processo como formalidade documental tendem a absorver riscos invisíveis que se materializam após a assinatura. Já aquelas que o estruturam como núcleo de governança transformam informação jurídica em vantagem competitiva sustentável.
No fim, a qualidade de uma aquisição não se mede pelo preço pago, mas pela precisão com que o risco foi entendido antes da assinatura.
 Ricardo Queiroz
 Lívia F. Silva
 Bruno Perin
 Mario Trentim
 Carolina Cabral
 Ariane Marta
 Raquel Torres
 Tami Saito
 Alessandro Almeida
 Aline Rizzo